 股票配资招聘
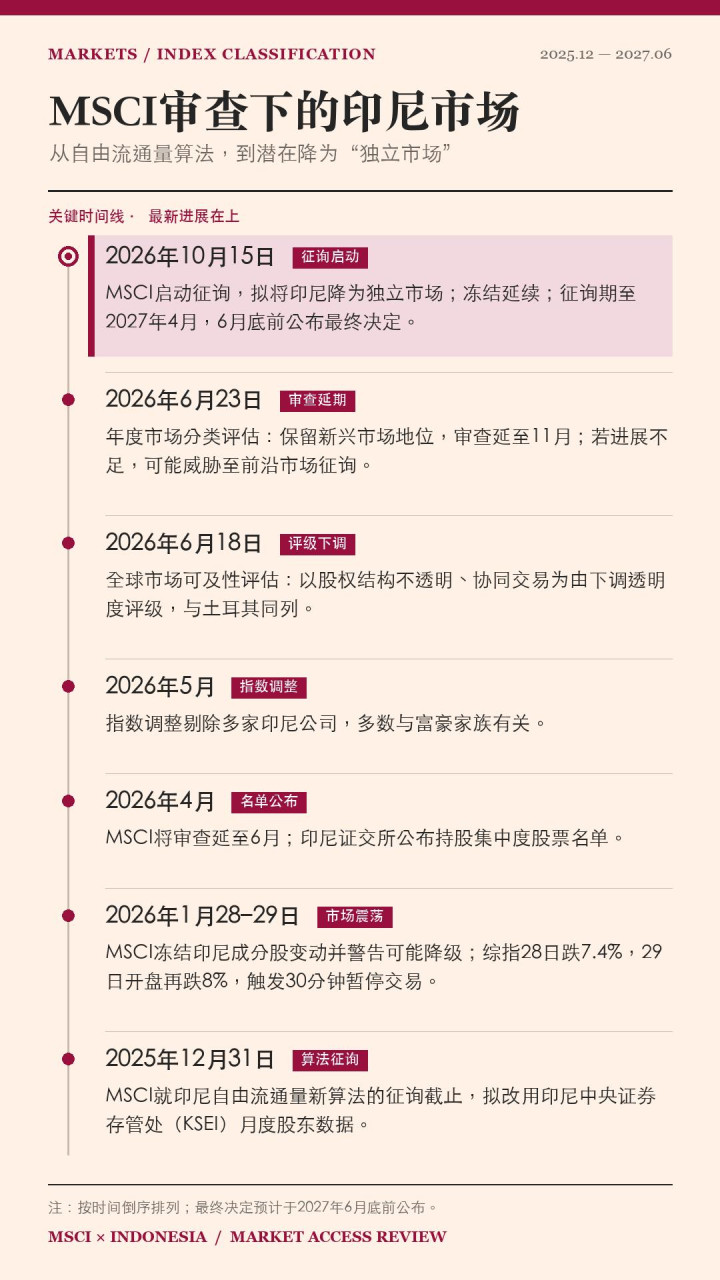
美东时间10月15日,MSCI宣布启动征询,拟将印尼指数从新兴市场重新归类为独立市场。对印尼证券的指数冻结继续有效,最终决定将在2027年6月底前公布。
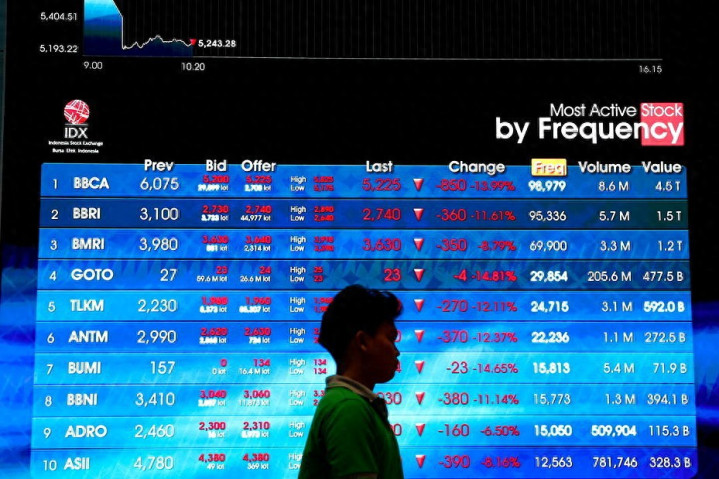
雅加达第二天一开盘就遭抛售。雅加达综合指数开盘即暴跌8%,触发30分钟熔断,恢复交易后跌幅进一步扩大至11%以上,创下1998年1月以来的最大单日跌幅。
印尼盾跌至1美元兑18070印尼盾,逼近18190的历史低点。这是印尼股市今年第二次因MSCI暴跌,上一次在1月底。
算上这一次,雅加达股指年内跌幅接近40%,是区域内表现最差的市场。
MSCI的措辞很克制。它说印尼不再适合被列为新兴市场。理由不是“流动性不够”,也不是“市场规模太小”,而是市场功能失调持续存在,包括可疑的协同交易行为,以及缺乏有意义的执法证据。
一家市值约400多亿美元的美国上市公司,发出一份征询文件,一国股市一天跌去一成。这不是第一次,也不会是最后一次。
被降级的理由,和过去都不一样
MSCI把全球股市分成发达、新兴、前沿三档,三档之外另设独立市场。
独立市场不进入新兴或前沿指数产品,而这些指数是被动基金的跟踪对象,也是主动基金的业绩基准。降为独立市场,等于被移出全球资金的默认配置清单。
MSCI的规则写明,只有在市场可及性或规模、流动性严重恶化时才会降入独立市场。
目前这一栏里多是黎巴嫩、巴勒斯坦这类处在极端经济或地缘困境中的市场。过去被降入独立市场的理由,基本是资本管制,资金进不去、出不来。
印尼这次的理由不同。
MSCI认为价格不可信,协同交易扭曲了价格形成,机构投资者无法判断真实自由流通量,也无法依靠市场价格构建组合、复制指数。指数产品建立在价格之上,价格不可信,指数就编不下去。
印尼的规模和流动性都够得上新兴市场门槛。Kiwoom证券印尼研究主管Liza Camelia Suryanata在6月就指出,印尼的问题集中在治理、信息流和价格发现,和市场规模、流动性、交易设施无关。
这一次MSCI甚至跳过了前沿市场。
理由是市场参与者反馈认为,降到前沿不足以反映问题的深度。
从指数编制看还有一层原因:印尼股市体量远大于一般前沿市场,并入前沿指数后权重过大,会扭曲整个指数,让跟踪前沿指数的资金被动承接印尼的定价风险。独立市场是唯一不牵连其他指数产品的安排。
换句话说,印尼的问题不是“不够格”,是“价格不能用来做指数”。
病根在流通盘:一个闭环的运转方式
MSCI盯了一年的核心指标是自由流通量,即真正能在市场上交易的股份。
彭博数据显示,印尼至少有130只股票自由流通率低于10%,越南是20只,泰国是9只。许多印尼蓝筹由少数富豪家族控制,80%甚至更多的股份被牢牢锁住。印尼本地对这类股票有一个叫法:gorengan,直译是“油炸股”,指关联方之间对倒拉抬的股票。
这套机制是一个闭环。控股家族握住绝大部分股份,只放出很小的流通盘。流通盘在关联账户之间反复交易,市值被推高。
市值进入指数编制视野,被动资金按权重买入。高市值转化为控股股东的质押融资额度或减持价格。
被动资金在闭环里是最后的买家。
MSCI这一年的动作,就是拒绝继续当这个买家。5月被剔除的公司大多与富豪有关,逻辑一致。
MSCI最早想从算法上解决问题。
2025年底它提出用KSEI月度股东数据测算自由流通量,并考虑把纸质股和公司股东从流通量里剔除。
到1月,它又判定KSEI的股东分类数据还不够可靠。底层数据不可信,算法改得再细也没用。问题由此从技术层面升级到治理层面。
规则写完了,罚单没来
印尼这一年并没有停手。监管层陆续推出了一系列改革。
上市公司最低自由流通比例从7.5%提高到15%。股东披露门槛从5%降到1%。扩充股东类型分类。
引入高持股集中度框架,4月起公布名单。OJK承诺按月披露自由流通量数据。
这些动作在方向上是对的。
FTSE Russell在10月7日的年度分类公告中,也承认印尼已经实施了多项市场改革,包括提高股权披露、扩大投资者分类、设定最低自由流通要求以及加强市场监管工具。
FTSE维持了印尼的“次级新兴市场”分类,没有将其列入可能降级的观察名单。
但MSCI在10月声明里点的是另外两件事:涉嫌协同交易的行为仍在持续,以及看不到实质性执法行动的证据。
Aletheia Capital的Angus Mackintosh认为,这次分类调整针对的是执法缺口,尤其是涉嫌操纵股价的人没有受到处罚,和印尼公司本身的质量关系不大。
规则可以由技术官僚写,执法要落到具体的人身上。
操纵嫌疑集中在富豪关联股,这些家族与政商网络交织。罚谁、罚多重,是政治决定。
15%的流通门槛也有现实约束。
达标需要上市公司向市场增发或出售股份,本地资金承接力有限,外资又对普拉博沃政府偏民粹的政策方向有顾虑。
印尼证交所2025年底测算,如果没有公司选择退市,全体达标需要新增约187万亿印尼盾的流通股。
印尼金融监管官员在回应MSCI公告时称,交易所与监管机构已陆续对三家企业开出处罚,相关处罚属于资本市场改革内容,非临时应急措施。但“三家企业”和130只自由流通率低于10%的股票之间,差距摆在那里。
MSCI要的证据已经很清楚:立案、处罚、追责。再多一份规则文件,改变不了它的判断。
指数公司的权力:被动投资时代的定价权
回到那个问题:一家指数公司为什么有能力让一国股市一天跌去一成?
被动基金不做判断,只做复制。指数公司决定谁在名单上,就决定了大规模资金的流向。主动基金以指数为业绩基准,偏离基准就是职业风险,指数调整会通过主动基金再放大一轮。
Allspring的Gary Tan就认为,独立市场的前景会促使跟踪指数的投资者进一步减仓。
高盛在1月最悲观的情景测算中估计,如果印尼被移出新兴市场指数,被动型基金可能撤出高达78亿美元的资金。如果富时罗素重新评估其自由流通股计算方法和评级标准,还可能引发56亿美元的资金外流。
MSCI的分类依据大量来自全球机构投资者的反馈,这次跳过前沿市场,引用的也是市场参与者意见。指数公司把投资者已经用脚投票的结论写进规则,规则再驱动更多资金朝同一方向移动。
同一天,MSCI还冻结了土耳其部分指数变动,并警告可能重新分类。6月的可及性评估里,土耳其和印尼一同被下调透明度评级。
市场诚信正在成为MSCI分类框架里的硬指标,和资本账户开放并列。
名单是双向流动的。同样在6月,保加利亚从独立市场升回前沿市场,希腊定于2027年5月进入发达市场。
A股2018年纳入MSCI新兴市场指数,此后纳入因子逐步提高,外资定价影响力随之上升。纳入和剔除用的是同一套逻辑:指数公司替全球资金认证价格。
中资企业的现实含义
对在印尼布局的中国企业,这件事有具体的观察价值。
宁德时代在印尼的电池产业链项目投资总额不超过59.68亿美元,公司控股股东为其子公司提供不超过1.3亿美元的连带责任担保,支持印尼项目的融资。
东方雨虹在5月签署协议,以约1.17亿人民币认购印尼公司股份,取得14.47%股权。
这些项目的推进逻辑,更多基于产业需求而非资本市场融资。
但MSCI降级对印尼资本市场的间接影响——企业股权融资成本上升、印尼盾汇率承压、本地合作伙伴的融资能力受限——会逐步传导到实体经济的融资环境。
印尼财长普尔巴亚6月访华时,带回了数十亿美元的融资承诺和对首次熊猫债发行的政治支持。但印尼中国商会致总统普拉博沃的一封信中提到,中国企业对印尼的长期投资信心正受到“过度严格的监管、过度执法,甚至腐败和敲诈”等问题的直接影响。
资本市场治理和实体经济营商环境是两件事,但在外资的决策框架里,它们经常被放在一起看。
接下来九个月,等的是第一张罚单
征询期到2027年4月,最终决定在6月底前公布。
MSCI表示,除非看到市场治理和运行出现实质改善的明确证据,否则将推进降级。
直接的资金冲击不算大。
雅加达环球报援引的分析师估算,被动外资流出可能达30亿美元。年初冻结以来,印尼在新兴市场指数中的权重已经在萎缩。
间接影响更重:主动基金的基准约束、富时罗素是否跟进、企业股权融资成本、印尼盾汇率。
MSCI给了印尼九个月。这九个月里,市场等的是第一张罚单。不是规则文件,不是改革清单,是立案、处罚、追责。印尼的规则体系在过去一年里已经足够完整。缺的是让规则生效的意愿。
被动投资时代的定价权,最终落到了一群编制指数的人手里。
他们不判断公司好坏,只判断价格能不能用。当价格不能用时股票配资招聘,他们选择退出。这个退出的过程,比任何评级机构的警告都更直接。
文章为作者独立观点,不代表十大正规炒股平台_股票配资公司配资_最专业股票配资平台观点