 股票配资公司优选
“抽屉协议”终究难以锁住风险。
2026年9月17日-9月18日,中国裁判文书网刊登了《赵某某等与某信托有限公司合同纠纷一案》【(2023)京0102民初32488号】、《某国际信托有限公司与赵某、许某合同纠纷一案》【(2025)京74民终441号】,披露了一起因上市公司定向增发股票“保底协议”引发的合同纠纷。
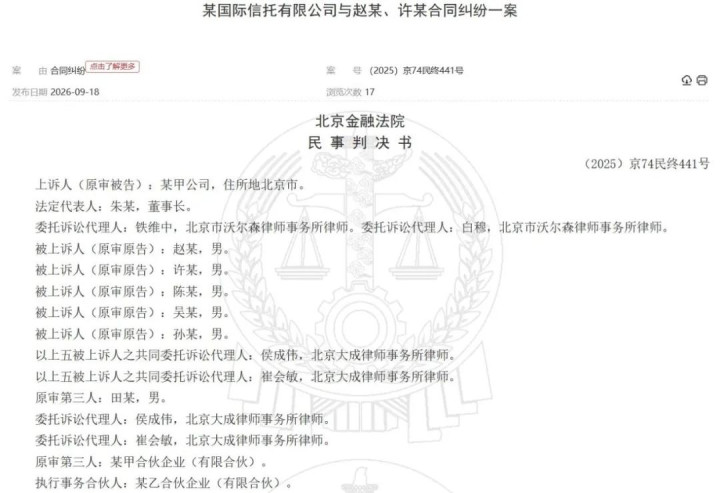
一审的时候,原告为赵某某、许某某、陈某某、吴某、孙某某,被告为某信托有限公司。第三人田某某、某投资管理合伙企业(有限合伙)。
二审的时候,上诉人为某信托有限公司,被上诉人为赵某某、许某某、陈某某、吴某、孙某某。第三人田某某、某投资管理合伙企业(有限合伙)。
纠纷的种子在2015年埋下。
2015年,某公司与某基金公司签订附条件生效的股份认购协议,某公司拟向某甲公司的9名股东以发行股份及支付现金的方式购买其合计持有的甲公司96.3158%的股权,并同步向特定认购对象非公开发行股份募集配套资金,拟募集资金总额不超过18.02亿元。
当时,赵某某、许某某、陈某某、吴某、孙某某等五人为上市公司一致行动人、控股股东、实控人。赵某某、许某某、陈某某、吴某、孙某某等五人同时合计持有某甲公司26.316%股权。
为了引入资金完成本次定增,各方搭建了“信托+资管计划”的嵌套投资结构,某基金公司拟设立1-4号资管计划,合计认购1.43亿股,认购金额合计17.5亿元,委托人均为某投资管理有限公司,认购比例为100%。
黄桷树财经查询得知,某公司是蓝色光标(300058.SZ);某基金公司是建信基金管理公司;某甲公司是蓝瀚(上海)科技公司;赵某某、许某某、陈某某、吴某、孙某某分别是当时蓝色光标的控股股东及实际控制人赵文权、许志平、陈良华、吴铁、孙陶然(以下简称:赵文权等五人)。
2017年2月,蓝色光标披露非公开发行情况报告书,宣告本次发行顺利完成,本次配套融资发行对象为1-4号资管计划,认购股数约1.43亿股。
定增完成的过程中,交易的几方还秘密签订了一些“抽屉协议”。
2017年2月,乙银行作为委托人与某信托签订82号单一资金信托合同,信托资金用于受让某投资管理有限公司持有的1号资管计划全部份额收益权,该资管计划认购蓝色光标定增股票2457万股。同期,还有83号、84号、85号三只同系列信托,整个系列项目信托总投入本金11.5亿元,除了本案外,北京市西城区人民法院还立案了三件关联诉讼。
为了促成该定增融资,赵文权等五人与某信托签订《合作协议》、《股票质押合同》。
根据协议约定,赵文权等五人承诺,保障某信托获得年化7.5%的固定收益;如果某信托投资定增股票后收益不足预期,则由赵文权等五人补足收益;许志平以持有的737.10万股上市公司股票提供质押担保。
后来,蓝色光标的股票价格大幅下行。
2020年至2021年期间,赵文权等五人依据协议向某信托支付差额补偿款,合计约2.459亿元。整个系列项目,赵文权等五人累计支付补差款5.88亿余元。另有第三人某投资管理合伙企业(有限合伙)向某信托支付2.36亿元追加资金,赵文权等五人主张该款项亦属于代其预付保底利息,某信托抗辩该款项属于合伙自身信托项下追加投资资金,按信托合同约定处理。
第三人田某某支持赵文权等五人主张,认为某投资管理合伙企业(有限合伙)系代赵文权等五人支付保底利息。
此后,赵文权等五人向北京市西城区人民法院起诉,请求确认《合作协议》和《股票质押合同》无效;要求某信托返还已支付的约2.459亿元补偿款;诉讼费用由某信托承担。
北京市西城区人民法院认为,《合作协议》以保底条款形式通过上市公司的实际控制人为参与认购的某信托提供资金财务补偿,违反了中国证监会出台的不得保底的规定,对金融安全和交易秩序产生了不良影响,违反了公序良俗,损害了社会公共利益,应当认定为无效。蓝色光标定增募集资金用于收购蓝瀚(上海)科技公司股权,而赵文权等五人当时合计持有蓝瀚(上海)科技公司26.316%的股权,五人在交易中已经获得较大利益。同时,经核算,即使考虑某信托投入本金、资金占用损失,并扣除股票出售及分红所得,其实际损失金额仍高于赵文权等五人已支付的补偿款。因此,赵文权等五人要求返还补差款的诉讼请求缺乏事实和法律依据,法院不予支持。
2024年12月27日,北京市西城区人民法院作出一审判决:确认《合作协议》和《股票质押合同》无效;驳回赵文权等五人的其他诉讼请求。
某信托有限公司不服北京市西城区人民法院(2023)京0102民初32488号民事判决,向北京金融法院提起上诉。
2025年5月6日,北京金融法院立案后,依法组成合议庭进行了审理。
某信托有限公司的核心诉求是改判《合作协议》和《股票质押合同》有效。
某信托有限公司的一个上诉理由是,2016年至2017年期间,A股大量并购+配套定增项目,普遍存在大股东或实控人个人差额补足安排。如果司法裁判以“损害公共利益”为由,批量否定该时期实控人个人保底协议效力,会动摇大量存量资管、信托投融资项目的稳定性,引发大量连锁诉讼,破坏金融市场交易预期。
北京金融法院认为,在定增环节私下签署未披露保底协议,扭曲定增交易风险结构、破坏信息披露秩序,损害资本市场公共利益,行为时的市场惯例不能对抗法律与公共秩序。信托公司作为持牌专业资管机构,对于定增抽屉保底的合规风险应当明知,仍然参与交易,自身存在过错;但赵文权等五人是交易发起方、最大获益方,过错程度更高。
2025年7月28日,北京金融法院作出二审判决:驳回上诉,维持原判。
附注:2016年3月,赵文权等五人解除一致行动关系,其余四人将投票权委托给赵文权,赵文权成为蓝色光标的实控人。2020年4月开始,四人陆续收回投票权。2023年8月开始,蓝色光标无实控人。赵文权后来进行了减持,截至2026年6月末持股3.47%股票配资公司优选,仍为蓝色光标的第一大股东。
文章为作者独立观点,不代表十大正规炒股平台_股票配资公司配资_最专业股票配资平台观点